مختصر جواب
جموں و کشمیر بینک کی اعلیٰ انتظامیہ کو اپنا طرزِ عمل بدلنا ہوگا تاکہ عام شہریوں اور چھوٹے تاجروں کو درپیش مشکلات حل ہو سکیں اور بینک اپنی بنیادی ذمہ داریوں کو پورا کر سکے۔ بینک کو عوامی شکایات سننے اور ان کا ازالہ کرنے کے لیے ایک مؤثر نظام قائم کرنا چاہیے۔
اہم نکات
- جموں و کشمیر بینک کی بنیاد مہاراجہ کے دور میں عوام کو مالی سہولیات فراہم کرنے کے لیے رکھی گئی تھی۔
- گزشتہ 15 برسوں سے عام شہریوں، تاجروں اور قرض داروں کو بینک سے متعلق شکایات کا سامنا ہے۔
- اعلیٰ عہدیداروں اور چیئرمین تک عام شہریوں کی رسائی مشکل ہو چکی ہے۔
- بینک کو چھوٹے اور درمیانے درجے کے تاجروں کے قرضوں کا انفرادی بنیادوں پر جائزہ لینا چاہیے۔
- عوامی شکایات سننے کے لیے مؤثر اور شفاف نظام قائم کیا جائے اور چیئرمین عوامی ملاقاتوں کے لیے دن مقرر کریں۔
- بینک کی ترقی کا اندازہ عام لوگوں کی زندگیوں میں آسانیاں پیدا کرنے سے بھی لگایا جانا چاہیے۔
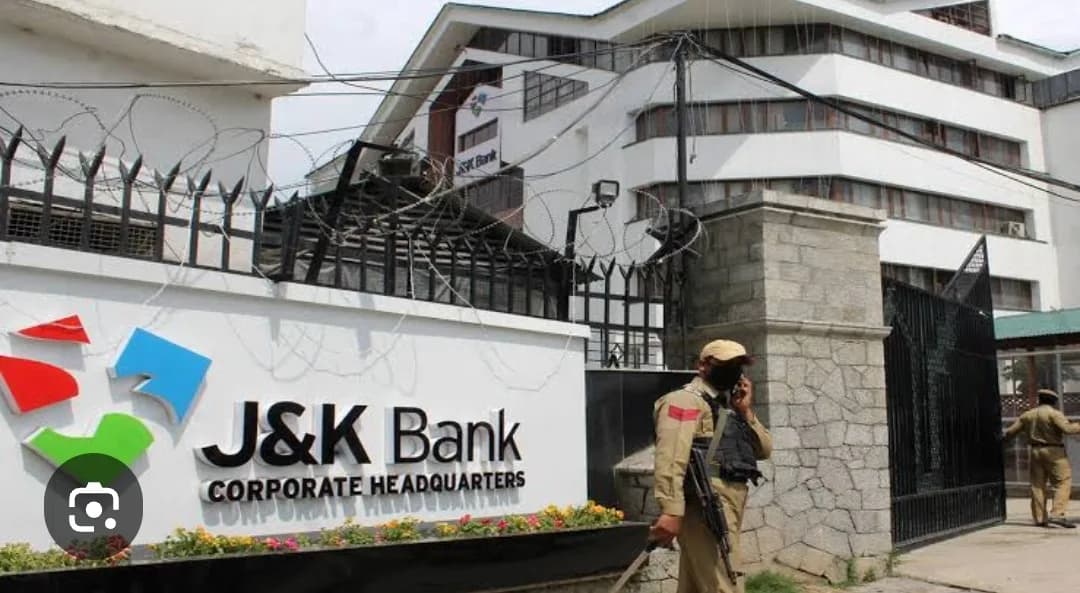
جموں و کشمیر بینک: عوام کی فلاح و بہبود کے لیے قائم ہونے والا ادارہ آج عام شہریوں کی دسترس سے باہر کیوں؟
بینک کی تاریخی حیثیت، ترقی اور عوامی اعتماد کو بحال کرنے کے لیے اعلیٰ انتظامیہ کو اپنا طرزِ عمل بدلنا ہوگا
جموں و کشمیر بینک محض ایک مالیاتی ادارہ نہیں بلکہ اس ریاست کی تاریخی، معاشی اور تجارتی شناخت کا ایک اہم حصہ ہے۔ اس بینک کی بنیاد مہاراجہ کے دورِ حکومت میں اس مقصد کے تحت رکھی گئی تھی کہ جموں و کشمیر کے عوام کو مالی سہولیات فراہم کی جائیں، مقامی تجارت کو فروغ ملے، کاروباری سرگرمیوں کو تقویت حاصل ہو اور عام شہری اپنی معاشی ضروریات کے لیے مالی مدد حاصل کرسکیں۔ اس وقت جموں و کشمیر ایک الگ ریاستی مملکت تھی، جس کا بھارت کے ساتھ الحاق مہاراجہ ہری سنگھ نے مخصوص شرائط کی بنیاد پر کیا تھا۔ ایسے تاریخی پس منظر میں قائم ہونے والے اس ادارے سے عوام کی وابستگی ہمیشہ جذباتی اور معاشی دونوں اعتبار سے رہی ہے۔
یہ حقیقت ہے کہ جموں و کشمیر بینک نے گزشتہ کئی دہائیوں کے دوران نمایاں ترقی کی ہے۔ اس ادارے نے نہ صرف اپنی شاخوں اور مالیاتی خدمات کا دائرہ وسیع کیا بلکہ ہزاروں تاجروں، صنعت کاروں، نوجوانوں اور چھوٹے کاروباری افراد کو قرضوں کی سہولت فراہم کرکے انہیں اپنے پاؤں پر کھڑا ہونے کا موقع بھی دیا۔ وادی کشمیر کے بے شمار ایسے کاروباری افراد ہیں جنہوں نے بینک سے مالی معاونت حاصل کرکے اپنے کاروبار کو وسعت دی، روزگار کے مواقع پیدا کیے اور مقامی معیشت میں اپنا کردار ادا کیا۔ اس ترقی میں بینک کے ساتھ ساتھ عوام کے اعتماد اور تعاون کا بھی بڑا حصہ رہا ہے۔
لیکن افسوس کا مقام ہے کہ آج اسی بینک کے حوالے سے عام شہریوں، تاجروں اور قرض داروں کے درمیان مایوسی اور شکایات میں اضافہ ہوتا دکھائی دے رہا ہے۔ گزشتہ تقریباً پندرہ برسوں سے عام لوگوں کو مختلف نوعیت کی مشکلات کا سامنا کرنے کی شکایات سامنے آتی رہی ہیں۔ سب سے بڑا سوال یہ ہے کہ کیا ایک ایسے ادارے کی اعلیٰ انتظامیہ تک عام شہری کی رسائی اتنی مشکل ہونی چاہیے جس کا بنیادی مقصد ہی عوام کی مالی فلاح و بہبود تھا؟
آج صورتِ حال یہ ہے کہ معمولی نوعیت کے مسائل کے حل کے لیے بھی عام شہری کو کئی دفاتر کے چکر لگانے پڑتے ہیں۔ بعض شہریوں اور تاجروں کی شکایت ہے کہ اعلیٰ عہدوں پر فائز افسران سے ملاقات حاصل کرنا انتہائی مشکل ہوچکا ہے۔ یہاں تک کہ بینک کے چیئرمین سے ملاقات کی درخواست کرنے والے عام شہریوں کو بھی مایوسی کا سامنا کرنا پڑتا ہے۔ اگر کسی ادارے کے سربراہ تک رسائی صرف بااثر اور بڑے تعلقات رکھنے والے افراد کے لیے ممکن ہو تو پھر عام شہری اپنی فریاد لے کر کہاں جائے؟
یہاں ایک بنیادی سوال پیدا ہوتا ہے کہ کیا کسی سرکاری یا عوامی اہمیت کے حامل مالیاتی ادارے کی انتظامیہ کا فرض صرف بڑے کاروباری گروپوں اور بااثر شخصیات کے مسائل سننا ہے، یا پھر چھوٹے تاجروں، عام قرض داروں اور پریشان حال شہریوں کی مشکلات کو سمجھنا بھی اس کی ذمہ داری ہے؟ ایک عام تاجر جب اپنے کاروبار میں مشکلات کا شکار ہوتا ہے تو اس کے لیے بینک کی ایک معمولی سی رعایت یا انتظامیہ کی بروقت توجہ بھی زندگی بدلنے کا سبب بن سکتی ہے۔
جموں و کشمیر کے تاجروں کی مشکلات کو بھی نظرانداز نہیں کیا جاسکتا۔ یہاں کے کاروبار نے گزشتہ برسوں میں مختلف معاشی بحرانوں، قدرتی آفات، بیماریوں، غیر یقینی حالات اور تجارتی سرگرمیوں میں اتار چڑھاؤ کا سامنا کیا ہے۔ کئی ایسے کاروباری افراد ہیں جنہوں نے حالات بہتر ہونے کی امید میں بینک سے قرض حاصل کیا، لیکن بعد میں ایسے حالات پیدا ہوئے کہ وہ مقررہ وقت پر اقساط ادا کرنے کے قابل نہیں رہے۔ کیا ایسے تمام افراد کو ایک ہی نظر سے دیکھنا انصاف کے تقاضوں کے مطابق ہے؟
ملک میں بڑے کاروباری اداروں کے قرضوں کی تنظیمِ نو، تصفیے اور بعض معاملات میں قرض معافی یا دیگر رعایتی اقدامات کی مثالیں موجود ہیں۔ یقیناً ہر قرض دار کی صورتِ حال مختلف ہوتی ہے اور ہر معاملے کا فیصلہ متعلقہ قوانین، مالیاتی ضوابط اور بینک کی پالیسی کے مطابق ہونا چاہیے۔ تاہم سوال یہ ہے کہ اگر بڑے کاروباری اداروں کے لیے مالیاتی حل تلاش کیے جاسکتے ہیں تو جموں و کشمیر کے چھوٹے اور درمیانے درجے کے تاجروں کے لیے بھی انسانی ہمدردی اور معاشی حقائق کو سامنے رکھتے ہوئے خصوصی جائزے کا نظام کیوں قائم نہیں کیا جاسکتا؟
بینک انتظامیہ کو چاہیے کہ ایسے تاجروں کے قرضوں کا انفرادی بنیادوں پر جائزہ لے جو بیماری، قدرتی آفات یا دیگر غیر معمولی معاشی حالات کے باعث مشکلات کا شکار ہوئے ہیں۔ جہاں ممکن ہو وہاں قرضوں کی تنظیمِ نو، اقساط میں نرمی، ادائیگی کی مدت میں توسیع اور مناسب مالیاتی رعایتوں پر غور کیا جائے۔ اس کا مقصد قرضوں کی ذمہ داری سے فرار نہیں بلکہ ایسے کاروباروں کو تباہ ہونے سے بچانا ہونا چاہیے جو دوبارہ معاشی سرگرمیوں میں حصہ لینے کی صلاحیت رکھتے ہیں۔
یہ بھی سمجھنے کی ضرورت ہے کہ بینک اور تاجر کا تعلق صرف قرض دینے اور واپس لینے تک محدود نہیں ہوتا بلکہ یہ ایک باہمی اعتماد کا رشتہ ہے۔ جب ایک تاجر خوش حالی کے دور میں بینک سے کاروبار کے لیے قرض لیتا ہے تو وہ بینک کی ترقی میں اپنا حصہ ڈالتا ہے۔ لیکن جب وہ کسی غیر معمولی بحران سے گزرتا ہے تو بینک کو بھی اس کے حالات سمجھنے کی کوشش کرنی چاہیے۔ اگر بینک مشکل وقت میں اپنے صارفین کا ساتھ نہیں دے گا تو عوام کے اعتماد کو برقرار رکھنا مشکل ہوجائے گا۔
ملک کا آئین، قانون اور جمہوری نظام عوام کی عزت، حقوق اور فلاح و بہبود کے تحفظ کی ضمانت دیتے ہیں۔ کسی بھی ادارے کی ذمہ داری صرف قواعد و ضوابط نافذ کرنا نہیں بلکہ قانون کے دائرے میں رہتے ہوئے عوام کے لیے آسانیاں پیدا کرنا بھی ہے۔ مالیاتی اداروں کو چاہیے کہ وہ اپنے صارفین کے ساتھ عزت، شفافیت اور انصاف کا رویہ اختیار کریں۔ کسی شہری کو محض اس وجہ سے نظرانداز نہیں کیا جانا چاہیے کہ اس کے پاس سیاسی اثرورسوخ یا بڑے عہدے داروں تک رسائی نہیں ہے۔
جموں و کشمیر بینک کی موجودہ اعلیٰ انتظامیہ، بالخصوص چیئرمین اور بورڈ آف ڈائریکٹرز کو اس صورتِ حال کا سنجیدگی سے نوٹس لینا چاہیے۔ عوامی شکایات سننے کے لیے ایک مؤثر اور شفاف نظام قائم کیا جائے، جہاں عام شہری براہِ راست اپنی شکایات درج کراسکیں اور انہیں مقررہ وقت کے اندر جواب دیا جائے۔ چیئرمین کے دفتر میں عوامی ملاقاتوں کے لیے مخصوص دن مقرر کیے جائیں تاکہ عام شہریوں اور تاجروں کو اپنی مشکلات بیان کرنے کا موقع مل سکے۔ اس کے ساتھ ساتھ چھوٹے کاروباری قرض داروں کے لیے خصوصی ریلیف اور جائزہ کمیٹی بھی قائم کی جانی چاہیے۔
بینک کی ترقی صرف منافع، اثاثوں اور مالیاتی اعداد و شمار سے نہیں ناپی جانی چاہیے بلکہ اس بات سے بھی اندازہ لگایا جانا چاہیے کہ اس ادارے نے عام لوگوں کی زندگیوں میں کتنی آسانیاں پیدا کی ہیں، کتنے نوجوانوں کو روزگار کے مواقع فراہم کیے ہیں اور کتنے مشکل حالات سے دوچار کاروباری افراد کو دوبارہ کھڑا ہونے میں مدد دی ہے۔
آج ضرورت اس بات کی ہے کہ جموں و کشمیر بینک اپنی تاریخی ذمہ داریوں اور عوامی اعتماد کی اہمیت کو دوبارہ محسوس کرے۔ یہ ادارہ کسی مخصوص طبقے، بااثر خاندانوں یا بڑے کاروباری گروپوں کی سہولت کے لیے وجود میں نہیں آیا تھا بلکہ اس کی بنیاد ریاست کے عوام کی معاشی ترقی اور فلاح و بہبود کے مقصد سے رکھی گئی تھی۔
آخر میں بینک کی اعلیٰ انتظامیہ سے ایک اہم سوال ہے: اگر ایک عام شہری اپنی جائز شکایت لے کر چیئرمین تک نہیں پہنچ سکتا، اگر ایک چھوٹا تاجر اپنے کاروبار کو بچانے کے لیے کوئی راستہ تلاش نہیں کرسکتا اور اگر مشکل وقت میں قرض دار کو صرف نوٹس اور قانونی کارروائی کا سامنا کرنا پڑتا ہے تو پھر عوام اس ادارے سے کس قسم کی ہمدردی اور تعاون کی توقع رکھیں؟
جموں و کشمیر بینک کو یاد رکھنا ہوگا کہ اس کی اصل طاقت صرف اس کا سرمایہ نہیں بلکہ عوام کا اعتماد ہے۔ اس اعتماد کو برقرار رکھنے کے لیے ضروری ہے کہ بینک کے دروازے ہر شہری کے لیے یکساں طور پر کھلے ہوں۔ وقت آگیا ہے کہ انتظامیہ اپنے بند دفتری ماحول سے باہر نکل کر عوام کے درمیان آئے، ان کی مشکلات سنے اور ایسے عملی اقدامات کرے جن سے عام شہری محسوس کرسکے کہ یہ بینک آج بھی اسی مقصد کے لیے کام کررہا ہے جس مقصد کے تحت اس کی بنیاد رکھی گئی تھی۔